

Noelse - Compte + Carte + RIB

- 1.01K Avis
- 3,7
- Téléchargements
- 100 000+
 Analyse par Appgk
Quand on cherche à mieux séparer ses dépenses personnelles et professionnelles, le problème ne commence pas forcément avec un manque de volonté. Il vient souvent du parcours quotidien : recevoir de l’argent, payer une facture, retrouver un relevé, transmettre ses coordonnées bancaires, puis vérifier ce qu’il reste réellement. C’est dans ce contexte que j’ai essayé Noelse - Compte + Carte + RIB, une application financière développée par Noelse et proposée gratuitement sur Android.
Son idée est simple : réunir dans un même environnement un compte en ligne, une carte et un RIB, pour les particuliers comme pour les professionnels. Après l’avoir utilisée, je la vois surtout comme un outil destiné à rendre les opérations courantes plus lisibles, plutôt que comme une solution complète pour remplacer tous les services bancaires traditionnels.
L’application appartient à la catégorie Finance et affiche une moyenne de 3,7 sur 5, avec environ 1,5 millier d’évaluations et 1 millier d’avis. Elle a dépassé le seuil des 100 000 installations, ce qui donne une indication utile sur son adoption, sans transformer ces chiffres en garantie de qualité pour chaque profil. Elle est classée PEGI 3, fonctionne à partir d’Android 10 et sa version actuelle est 5.4.3.
Du besoin initial au suivi des dépenses
Je commencerais par définir précisément la place que je veux donner à ce compte avant d’y déplacer mes habitudes financières. Dans cette section, je m’intéresse à la façon dont un objectif simple peut rendre l’usage plus lisible, puis au passage concret entre carte, coordonnées bancaires et dépenses, sans transformer l’application en outil de gestion universel.
Commencer avec un objectif concret
Dans mon usage, Noelse prend davantage de sens lorsqu’on lui attribue une mission précise. Par exemple, je peux décider d’y regrouper les dépenses liées à une activité indépendante, de l’utiliser pour les achats du quotidien ou de m’en servir comme compte séparé pour mieux contrôler un budget. Cette façon de commencer évite de confondre l’application avec une banque universelle qui devrait répondre à toutes les situations.
Le premier avantage est mental autant que pratique : le compte devient un point de passage identifiable. Au lieu de mélanger les paiements dans une seule application bancaire, je peux réserver cet espace à un usage défini. Pour un professionnel, cela peut aider à distinguer les dépenses de travail des achats personnels. Pour un particulier, le même principe peut servir à isoler un budget vacances, les dépenses d’un foyer ou les paiements récurrents.
Je conseille toutefois de choisir cette fonction avant de transférer de l’argent ou de modifier ses habitudes. Une application financière est plus facile à gérer lorsqu’on sait pourquoi on l’utilise. Si l’objectif reste vague, on risque d’ajouter un compte de plus sans réellement améliorer son organisation.
Nos actualités à lire ensuite
Voir toutes les actualités


Mettre en place le compte sans perdre le fil
Le parcours de découverte est assez direct dans son intention : on arrive sur une solution qui rassemble les éléments habituellement dispersés entre plusieurs services. Le compte sert de base, la carte représente le moyen de paiement au quotidien et le RIB facilite la réception de virements ou la transmission des coordonnées bancaires.
Cette réunion est pratique, mais elle demande aussi un peu de méthode. Avant de considérer Noelse comme son compte principal, je recommande de vérifier son fonctionnement sur une petite routine : consulter le compte, effectuer une dépense ordinaire, observer la façon dont l’opération apparaît, puis retrouver le RIB. Ce test permet de savoir rapidement si l’interface correspond à sa manière de suivre son argent.
Les meilleurs aspects de Noelse - Compte + Carte + RIB
Points à retenir à propos de Noelse - Compte + Carte + RIB
Mon conseil le plus utile est de commencer par un usage limité et facilement contrôlable. Une période d’essai avec des dépenses prévues donne une vision plus fiable que l’installation seule. On découvre ainsi si la navigation est claire, si les informations importantes sont faciles à retrouver et si le suivi convient à son niveau d’exigence.
Utiliser la carte dans une routine réelle
La carte devient intéressante lorsque le compte n’est pas seulement consulté, mais intégré à une habitude. Imaginons une journée de travail indépendant : je reçois un paiement sur le compte, j’utilise la carte pour acheter du matériel courant, puis je consulte l’activité pour vérifier que la dépense correspond bien à ce que j’avais prévu. Le résultat recherché n’est pas spectaculaire : c’est la possibilité de suivre un circuit simple, de l’argent reçu jusqu’à la dépense finale.
Pour un particulier, le scénario peut être différent. Je peux réserver la carte à un budget mensuel précis, l’utiliser pour les dépenses d’un déplacement ou la confier à une catégorie de paiements que je souhaite surveiller. La valeur de l’application vient alors de la séparation entre l’argent destiné à cet usage et le reste de mes finances.
Cette méthode a une limite importante : elle ne remplace pas une discipline budgétaire. Une carte supplémentaire ne réduit pas automatiquement les dépenses. Elle peut même compliquer le suivi si l’on conserve plusieurs comptes et que l’on oublie de vérifier les soldes. Je trouve donc préférable de l’associer à une règle simple, comme un montant réservé ou une fréquence de contrôle fixe.
Passer du compte au RIB
Le RIB répond à un besoin différent de la carte. La carte sert à payer, tandis que les coordonnées bancaires servent à recevoir ou à organiser des virements. Dans un usage professionnel, ce passage est particulièrement important : il faut pouvoir transmettre les bonnes coordonnées à un client ou les utiliser pour structurer les encaissements.
Dans un usage personnel, le RIB peut servir à recevoir un revenu, mettre en place un virement ou communiquer les informations du compte à un organisme. Je trouve utile de traiter cette étape comme un contrôle séparé : avant d’envoyer les coordonnées, je vérifie le titulaire, le compte concerné et le destinataire. Le fait que les éléments soient réunis dans la même application ne dispense pas de cette vérification.
Captures d’écran
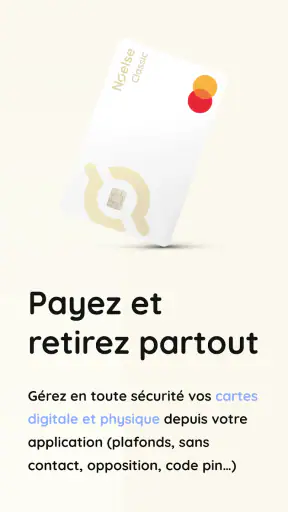
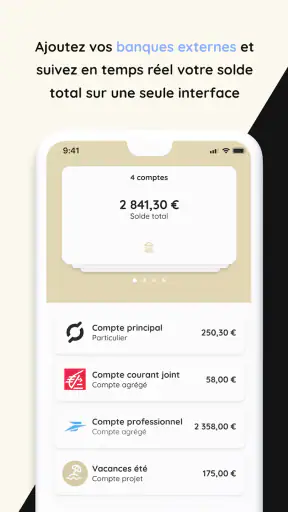
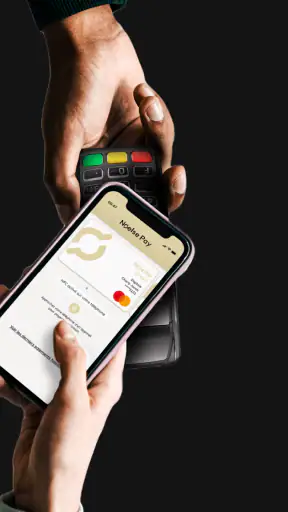
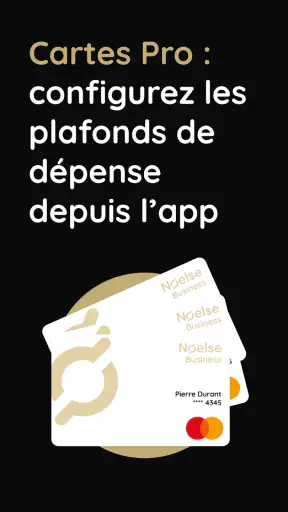
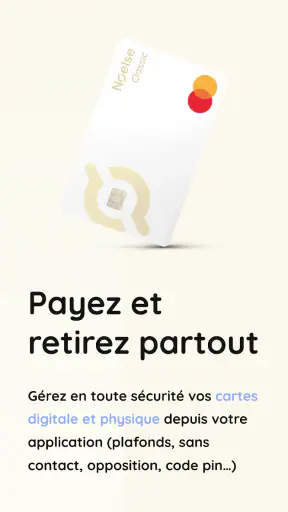
Le point fort du parcours est donc la continuité entre les opérations. Je peux penser au compte comme à la base, à la carte comme à l’outil de dépense et au RIB comme au moyen de faire entrer l’argent. Cette logique est plus facile à comprendre qu’un ensemble de services sans lien clair.
Organiser les relais avec les autres outils
Noelse ne vit pas isolément dans la vie financière. Je peux avoir besoin d’un logiciel de comptabilité, d’un tableur, d’une autre banque ou d’un interlocuteur professionnel. Le vrai test n’est pas seulement de savoir si l’application fonctionne seule, mais si elle s’insère proprement dans ces relais.
Pour un indépendant, je recommande de conserver une routine de contrôle : consulter régulièrement l’activité, noter les dépenses qui devront être justifiées et éviter de laisser s’accumuler les opérations difficiles à identifier. L’application peut devenir le point de départ du suivi, mais elle ne remplace pas automatiquement l’organisation administrative autour des justificatifs et des déclarations.
Pour un particulier, le relais peut être plus simple : vérifier le solde avant une dépense importante, comparer les mouvements avec son budget et garder une vue d’ensemble de ses différents comptes. Cette étape est essentielle, car une application financière ne donne une image utile que si l’utilisateur y rattache ses propres règles de gestion.
Ce que l’on gagne au terme du parcours
Au bout de ce workflow, le bénéfice le plus concret est une meilleure séparation des rôles. Je sais quel compte utiliser, quelle carte associer aux paiements et où retrouver les coordonnées nécessaires pour recevoir de l’argent. Ce n’est pas une révolution, mais c’est un gain de clarté appréciable pour quelqu’un qui veut réduire les mélanges.
J’apprécie aussi le fait que l’offre soit gratuite. Cela rend l’essai moins engageant pour une personne qui veut tester une organisation différente sans commencer par un abonnement. Il faut néanmoins distinguer le prix d’accès à l’application des éventuels coûts liés aux opérations ou aux services financiers utilisés : la gratuité annoncée ne doit pas être interprétée comme l’absence universelle de frais dans chaque situation.
Pour une petite activité, le compte peut donc servir de sas entre les encaissements et les dépenses courantes. Pour un particulier, il peut devenir une enveloppe numérique plus facile à surveiller. Dans les deux cas, son intérêt dépend moins du nombre d’options que de la régularité avec laquelle on consulte et utilise ce compte.
Les points de friction à anticiper
La première friction concerne les attentes. Si je cherche des produits complexes, des outils d’investissement, une gestion patrimoniale poussée ou un accompagnement bancaire traditionnel, cette application risque de me sembler trop limitée par rapport à une banque établie. Son positionnement est beaucoup plus quotidien : compte, carte et RIB dans un même espace.
La deuxième concerne le multi-compte. Noelse peut simplifier une partie de mes finances, mais elle n’efface pas les autres comptes que je possède. Si je dois constamment passer d’une application à l’autre pour connaître ma situation globale, le gain de simplicité sera partiel. Dans ce cas, une banque principale dotée d’outils de catégorisation ou une méthode budgétaire centralisée peut être plus adaptée.
La troisième friction touche aux usages professionnels. Un indépendant peut apprécier un compte séparé, mais il doit vérifier que son organisation complète répond bien à ses obligations et à ses besoins de suivi. Le compte ne suffit pas à lui seul pour gérer les factures, classer les justificatifs ou préparer toute la comptabilité. Je le considère comme un outil financier dans un processus plus large, pas comme un cabinet administratif intégré.
À qui je recommande Noelse
Je recommande Noelse aux personnes qui veulent un compte en ligne lisible pour un usage ciblé, avec une carte et un RIB réunis au même endroit. Elle peut convenir à un particulier qui souhaite isoler un budget, à un indépendant qui veut séparer une activité de ses dépenses personnelles ou à quelqu’un qui préfère tester une solution gratuite avant de revoir toute son organisation.
Elle me paraît moins pertinente pour une personne qui veut centraliser l’ensemble de ses produits financiers dans une seule banque, obtenir un accompagnement en agence ou disposer d’une vision très avancée de son patrimoine. Dans ce cas, une solution bancaire plus complète sera probablement plus confortable, même si elle paraît moins légère au départ.
Il faut également éviter de choisir l’application uniquement parce qu’elle propose une carte. La bonne question est plutôt : ai-je besoin d’un compte distinct, avec un moyen de paiement et un RIB, pour un objectif clairement défini ? Si la réponse est oui, le parcours a du sens. Si je cherche seulement une carte supplémentaire sans plan de suivi, l’installation risque de créer davantage de dispersion.
Mon verdict après l’avoir intégrée au quotidien
Mon avis est nuancé mais positif. Noelse propose une approche facile à comprendre pour relier trois éléments essentiels d’un usage financier courant. Le compte donne une base, la carte permet de payer et le RIB facilite les entrées d’argent. Cette continuité répond bien à un besoin réel, notamment lorsqu’on veut séparer une activité ou un budget sans multiplier les démarches.
La note moyenne de 3,7 montre aussi qu’il vaut mieux arriver avec des attentes raisonnables. Je ne la choisirais pas pour remplacer sans réflexion tous mes services bancaires. En revanche, je la trouve pertinente comme compte spécialisé, à condition de tester progressivement le parcours et de garder une méthode de suivi personnelle.
La version 5.4.3 constitue le point de référence actuel de l’application sur Android, avec une compatibilité à partir d’Android 10. Son lancement remonte au 19 février 2021, ce qui signifie qu’elle n’est pas une nouveauté apparue récemment dans les stores. Pour moi, le plus important reste toutefois l’adéquation entre le produit et l’usage : Noelse est surtout intéressante quand elle donne une place claire à un compte précis dans mon organisation financière.
Si je devais la conseiller à un ami, je lui dirais de l’essayer avec un objectif concret, une somme maîtrisée et une routine de vérification. Il pourra alors juger la fluidité du compte, de la carte et du RIB dans sa propre vie, plutôt que de se fier uniquement à la promesse d’un service financier regroupé dans une application.
FAQ sur Noelse - Compte + Carte + RIB
Qu’est-ce que Noelse et à qui s’adresse cette application ?
Noelse est une application financière qui permet de gérer un compte de paiement depuis un smartphone, avec une carte et un RIB associés. Elle s’adresse aux personnes qui souhaitent suivre leurs opérations, effectuer des virements et disposer d’un moyen de paiement pratique au quotidien. Avant l’inscription, vérifiez toutefois les conditions d’éligibilité, les justificatifs demandés et les services réellement inclus dans l’offre choisie.
Comment ouvrir un compte Noelse et quels documents sont nécessaires ?
L’ouverture d’un compte Noelse se fait généralement directement dans l’application, en renseignant vos informations personnelles et en suivant la procédure de vérification d’identité. Un document officiel, comme une carte d’identité ou un passeport, peut être demandé, ainsi qu’un justificatif complémentaire selon votre situation. La validation n’est donc pas toujours instantanée et dépend du contrôle des informations transmises.
La carte Noelse permet-elle de payer et de retirer de l’argent partout ?
La carte Noelse peut être utilisée pour régler des achats chez les commerçants acceptant le réseau de paiement correspondant et, selon les conditions de l’offre, pour effectuer des retraits aux distributeurs. Les limites, frais éventuels, paiements à l’étranger et fonctionnalités comme le sans-contact peuvent varier. Consultez la grille tarifaire et les plafonds affichés dans l’application avant de l’utiliser régulièrement.
Peut-on recevoir son salaire et effectuer des virements avec le RIB Noelse ?
Le RIB fourni avec le compte Noelse peut permettre de recevoir des virements, notamment des revenus ou des remboursements, et d’envoyer de l’argent vers d’autres comptes bancaires. Il est important de vérifier les délais de traitement, les plafonds et les éventuels frais applicables. Certaines opérations peuvent également nécessiter une vérification supplémentaire afin de respecter les règles de sécurité et de conformité.
Quels sont les frais et les précautions à connaître avant de télécharger Noelse ?
Avant de télécharger Noelse, prenez le temps de consulter les tarifs liés à la formule choisie : abonnement éventuel, carte, retraits, virements, opérations internationales ou services additionnels. Comme pour toute application financière, protégez vos identifiants, activez les dispositifs de sécurité disponibles et téléchargez l’application uniquement depuis une boutique officielle. En cas de problème, vérifiez les moyens de contacter rapidement le support client.












